ろうきんアプリ

スクリーンショット
詳細
- 評価
- 3.3
- バージョン
- 2.0.5
- 開発者
- 労働金庫連合会
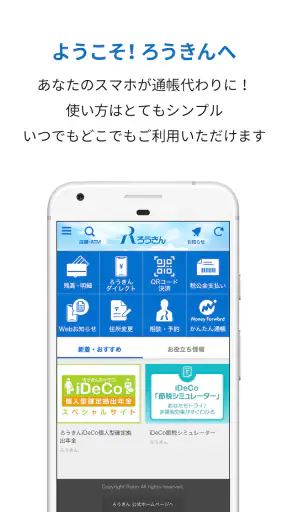
給料日前に口座の残高を確認したい、引き落としの前に入金状況を見ておきたい。そんな場面で私が使いやすいと感じたのが、労働金庫連合会が提供する金融アプリ、ろうきんアプリです。ろうきんの口座を普段から使っている人に向けた公式アプリで、外出先から口座の状態を確認する入口として役立ちます。
このアプリは無料で利用でき、対象年齢は3歳以上です。金融アプリとしては必要以上に機能を詰め込んだ印象がなく、まず残高照会などの日常的な確認をしたい人に向いています。一方で、家計管理や複数の銀行をまとめて分析したい人にとっては、別のサービスと組み合わせたほうが便利な場合もあります。今回は、実際に「確認したい」と思った瞬間から、情報を見て次の行動に移るまでの流れに沿って、使いどころとつまずきやすい点を整理します。
残高を知りたいところから始まる使い方
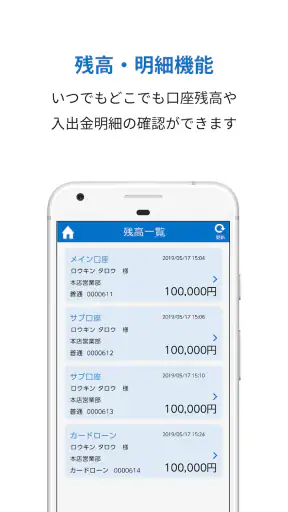
私がこのアプリを開くのは、買い物の前やカードの引き落としが近いときです。ATMまで行くほどではないけれど、今の口座状況を早く知りたい。そういう小さな確認をスマートフォンで済ませられることが、このアプリの一番わかりやすい価値だと思います。
特に、ろうきんを給与の受け取りや生活費の引き落としに使っている場合、確認のためだけにブラウザを開いて金融機関のページを探すより、専用アプリから入るほうが手順を固定しやすくなります。アプリを置く場所を決めておけば、「どこから確認するか」で迷いにくいのも地味な利点です。
ただし、最初から家計簿のような分析画面を期待すると、目的が少し違うと感じるかもしれません。私はこのアプリを、支出を分類する道具というより、ろうきんの口座へアクセスするための実用的な窓口として捉えています。残高や各種サービスを確認したい人ほど、役割がはっきりしていて使いやすいでしょう。
最初に確認しておきたい利用環境
対応する最低OSはAndroid 8.0です。古い端末を使っている人は、インストール前に自分の端末環境を確認しておくと安心です。アプリ自体は無料ですが、通信環境や端末の状態によって画面の表示速度が変わることはあります。私は残高を急いで確認したいときほど、電波の弱い場所ではなく、落ち着いて操作できる場所で開くようにしています。
現在のバージョンは2.0.5です。金融アプリでは、古い状態のまま使い続けるより、更新案内が出たときに内容を確認して対応するほうが安全です。更新後にログイン方法や画面の位置が変わることもあるため、給料日や大きな引き落としの直前ではなく、余裕のある日に一度開いておくと、必要なときの手戻りを減らせます。
確認したい内容を決めてから開く
アプリを使う前に、「残高だけ見たい」のか、「入出金の状況まで確認したい」のかを決めておくと、操作が散らかりません。私はまず残高を見て、その数字だけで判断せず、必要なときに取引の流れを確認するようにしています。残高は現在の状態を示しますが、直前の入金やこれからの引き落としまで自動的に判断してくれるものではないからです。
この一手間は、金融アプリを使ううえで意外に重要です。残高が足りているように見えても、近日中の支払いを含めると余裕がないことがあります。アプリで確認した数字をそのまま「自由に使える金額」と考えず、予定している支払いと照らし合わせる。この使い方なら、単なる数字の表示以上に役立ちます。
ログインから確認、次の行動までの流れ
実際の流れは、アプリを起動し、本人確認に関わる操作を行い、必要なサービスを選んで情報を確認するという順番です。金融アプリなので、誰でも見られる一般的な情報アプリのように気軽に画面を進めるものではありません。私は最初の設定を急がず、案内を読みながら登録情報を確認することをおすすめします。
ここで大切なのは、普段使っているろうきんの口座情報と、アプリで求められる情報を手元で確認できる状態にしておくことです。入力の途中で通帳や関連書類を探し始めると、作業が中断されます。自宅で時間に余裕があるときに設定しておけば、外出先で残高を確認したい場面に備えられます。
ログインに関する情報は、他人に見られないように扱う必要があります。スマートフォンを家族と共有している人や、画面を人に見られやすい環境で使う人は、確認後にアプリを閉じる習慣をつけたほうがよいでしょう。私は駅や店内で操作するとき、残高が表示されたまま端末を置かないようにしています。
残高照会を生活の判断につなげる
残高を確認したら、そこで終わりにせず、次の行動を一つ決めます。たとえば、週末の買い物を予定どおりにするのか、引き落としに備えて支出を控えるのか、別の口座から資金を移す必要があるのかを考えます。アプリが代わりに家計を判断するのではなく、数字を見て自分で決めるための材料を受け取る、という距離感がちょうどよいです。
私が便利だと思うのは、ATMへ向かう前の確認に使えることです。残高がわからないまま現金を引き出すのではなく、先にアプリで状態を見てから必要な金額を考えられます。もちろん、実際の入出金や反映のタイミングには注意が必要ですが、確認のためだけに移動する回数を減らせる可能性があります。
また、家族の生活費を管理している人にも使い道があります。毎月決まった日に口座を確認する習慣を作り、家賃や公共料金などの予定と照合します。私はこのような定例確認では、アプリを開く日を固定することが大切だと感じました。思い出したときだけ見るより、支払い予定とセットにしたほうが見落としにくいからです。
アプリから別の手段へ引き継ぐ場面
アプリで残高を見たあと、すべての用事がその場で完了するとは限りません。確認結果をもとに、ATMを利用したり、ろうきんの窓口や別の手続きへ進んだりすることがあります。ここが、アプリ単体の便利さと金融サービス全体の手続きが分かれるところです。
私は、アプリを「確認」と「次の行動を決める」ために使い、現金の入出金や複雑な相談が必要なときは別の手段へ切り替えるようにしています。この役割分担を最初から理解していれば、アプリでできることを探し続けて時間を使うことがありません。反対に、口座の確認から手続きまで一つの画面で完結してほしい人には、少し物足りなく感じられる可能性があります。
スマートフォンを持っていない家族と口座を確認したい場合も、アプリの画面をそのまま共有するより、必要な内容を口頭で伝えるなど、情報の扱いに気を配ったほうがよいでしょう。金融情報は便利さだけでなく、誰にどこまで見せるかも考える必要があります。私はスクリーンショットを残すより、その場で確認して閉じる使い方を選びます。
忙しい日の具体的な使い方
たとえば、仕事帰りに大きめの買い物をする予定があり、翌日に口座から支払いがあるとします。店へ向かう途中でアプリを開き、残高を確認します。次に、最近の入出金を見て、給与や予定外の支払いが反映されていないかを確認します。そのうえで、買い物をしても支払いに備えられるかを判断する。この順番なら、残高だけを見て安心してしまうミスを減らせます。
もし余裕が少なければ、買い物を延期する、予算を下げる、必要に応じて別の資金移動を検討するなど、早めに対応できます。ここで重要なのは、アプリが節約を自動化するわけではないことです。私にとっての強みは、判断の直前に口座の状態を確認できる点であり、家計改善そのものは利用者の運用にかかっています。
逆に、複数の銀行や電子マネー、クレジットカードを横断して「今月あといくら使えるか」を見たい人は、家計簿アプリや資産管理サービスのほうが合うでしょう。ただし、それらは連携設定や分類ルールの調整が必要になることがあります。ろうきんの口座だけを確実に確認したいなら、専用アプリのシンプルさを選ぶ意味があります。
使ってわかる便利さと、流れが止まりやすい場所
利用者の反応は平均3.3で、評価数はおよそ790件、レビュー数はおよそ290件です。私はこの数字を、誰にとっても完璧なアプリというより、便利さを感じる人と操作面で気になる人が分かれるサービスとして受け止めています。金融アプリは、残高を確認できるだけで満足する人もいれば、認証や画面遷移のわずかな手間を強く気にする人もいるからです。
インストール数は100万以上に達しています。ろうきんを利用する人に広く使われているアプリですが、利用者が多いことだけで自分に合うとは限りません。私は、ろうきんの口座を生活の中心に置いているかどうかを、導入前の判断基準にするのがよいと思います。
便利さを感じやすい人
このアプリが特に合うのは、ろうきんの口座残高を定期的に確認したい人です。給与の入金確認、引き落とし前のチェック、ATMへ行く前の残高確認など、目的が明確なほど使い方が定着します。スマートフォンから公式の金融窓口へアクセスしたい人にとって、無料で始められる点も導入のハードルを下げています。
紙の通帳を持ち歩きたくない人にも向いています。外出先で口座の状態を確認できれば、通帳を開くために自宅へ戻る必要がありません。ただし、紙の記録を中心に管理している人は、アプリだけに切り替える前に、自分が必要とする確認方法を整理しておくと安心です。
家計を細かく分析するより、まず「今いくらあるか」を知りたい人にもおすすめできます。私は、金融サービスに多機能さを求めすぎると、かえって必要な情報を探しにくくなることがあると感じます。ろうきんの口座を確認するという目的に絞るなら、役割のわかりやすさが長所になります。
別の選択肢を考えたほうがよい人
一方で、複数の金融機関をまとめて管理したい人、毎月の支出を自動で分類したい人、資産の増減をグラフで長期的に追いたい人には、専用の家計管理サービスのほうが適しています。ろうきんの口座だけを確認するためのアプリと、家庭全体の財務を分析するアプリでは、設計の目的が違います。
また、スマートフォンの操作に不慣れで、設定や認証の画面に不安がある人は、最初の登録を一人で急いで進めないほうがよいでしょう。私は、落ち着いた環境で案内を読み、入力内容を確認しながら進めることをおすすめします。困ったまま何度も試すより、公式の案内やろうきんの相談窓口を確認するほうが安全です。
残高確認をほとんどしない人にとっては、アプリを入れても利用頻度が上がらないかもしれません。反対に、支払い前に毎回確認する習慣がある人なら、スマートフォンからすぐ開けることが時間の節約につながります。自分の口座管理の頻度と、アプリを導入する手間を比べて判断するのが現実的です。
確認結果を過信しないための注意点
残高が表示されたからといって、それがそのまま「今日自由に使える金額」になるわけではありません。これから処理される支払い、反映を待っている入金、現金で予定している出費などは、自分で考慮する必要があります。私はアプリの数字を確認したあと、スマートフォンのカレンダーや手元の予定表で今後の支払いも見直します。
ログインできないときに、焦って認証情報を何度も入力するのも避けたいところです。入力ミスや端末側の問題が考えられるため、表示される案内を確認し、必要なら公式のサポートへ相談します。金融アプリでは、早く入ることより、正しい手順で安全に戻ることを優先したほうがよいです。
端末を買い替えた場合も、古い端末の処分を先に済ませず、新しい端末で問題なく利用できることを確認してから移行作業を終えるのが無難です。私は金融関連のアプリでは、写真や一般アプリの移行と同じ感覚で進めず、認証や登録情報を一つずつ確認するようにしています。
ろうきんを使う人の確認習慣に向くアプリ
労働金庫連合会の公式アプリとして、ろうきんの口座を日常的に確認する用途には、十分に検討する価値があります。無料で利用でき、Android 8.0以上に対応し、現在のバージョンは2.0.5です。私は、給料日の確認、引き落とし前の点検、ATMへ行く前の準備という三つの場面で、導入する理由がわかりやすいと感じました。
反対に、家計全体の自動分析や、複数サービスを横断した資産管理を求めるなら、別のアプリを併用したほうが満足しやすいでしょう。このアプリだけで何でも管理しようとせず、口座確認はろうきんアプリ、支出分析は家計管理サービスというように役割を分けると、かえって使いやすくなります。
私なら、ろうきんを主な口座として使っていて、残高を確認するためだけにATMやブラウザへ移動するのが面倒な人にはすすめます。まず自宅で設定を済ませ、少額の確認から使い始め、ログインや表示の流れに慣れておくのがよいでしょう。必要なときに開いて、数字を見て、次の行動を決める。この一連の流れを短くできることが、このアプリの実用的な魅力です。
ろうきんの口座を、必要なときに落ち着いて確認するための専用窓口として考えるなら、派手さよりも日常の安心感を重視したい人に合っています。私の結論は、ろうきん利用者の基本的な残高照会にはおすすめ、複雑な家計分析には別の道具を選ぶ、というものです。


